2019-2020年人工智能芯片设计产业发展深度报告
一、引言
2019-2020年,人工智能(AI)产业从技术探索期迈入规模化落地阶段,而AI芯片作为算力基础设施的核心,成为全球科技竞争的焦点。本报告聚焦AI芯片设计产业,梳理2019-2020年的技术演进、市场格局与产业链动态,剖析关键挑战与未来趋势,为从业者与投资者提供深度参考。
二、AI芯片设计产业概述
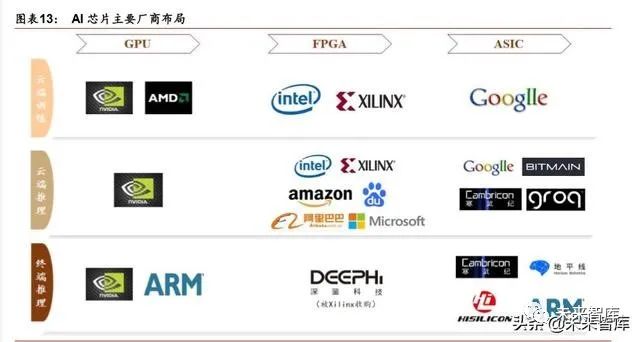
AI芯片是专为人工智能算法(尤其是深度学习)设计或优化的计算芯片,其设计核心在于提升并行计算效率、降低功耗并适应多样化场景。按技术架构,主要分为GPU、FPGA、ASIC及新兴的存算一体芯片;按部署场景,可分为云端训练/推理芯片与边缘端推理芯片。2019-2020年,AI芯片设计产业呈现出“云端争夺训练高地、边缘聚焦推理落地”的鲜明特征。
三、2019-2020年全球AI芯片设计市场格局
3.1 市场规模与增长
据市场研究机构统计,2019年全球AI芯片市场规模约110亿美元,2020年虽受疫情冲击,但仍保持超过30%的增速,规模突破150亿美元。其中,云端训练芯片占据约60%的份额,但边缘推理芯片增速更快,年复合增长率超过50%。
3.2 主要玩家格局
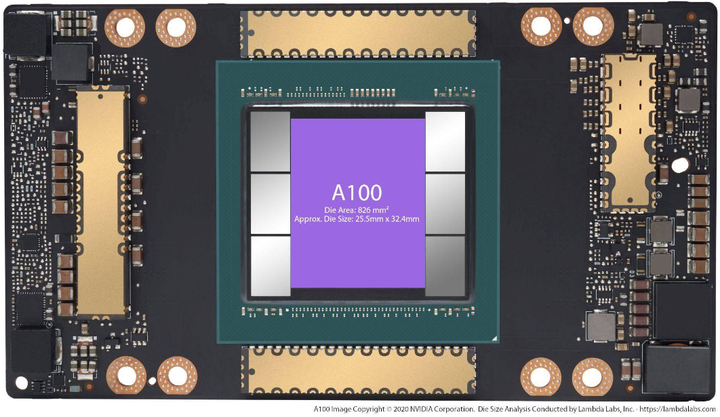
- 英伟达:凭借V100、A100(2020年发布)及CUDA生态,在云端训练市场维持垄断地位,占据全球训练芯片市场80%以上份额。
- 英特尔:通过收购Habana Labs(2019年底)和Nervana,推出Gaudi训练芯片与Movidius边缘芯片,构建全栈布局。
- AMD:以MI系列GPU在2020年发力,依托开源ROCm生态挑战英伟达。
- 谷歌:自研TPU v3/v4(2020年发布v4),主要服务内部云业务,但通过Cloud TPU对外输出。
- 华为:昇腾310(边缘)与昇腾910(云端)在2019年全面商用,依托全栈全场景战略,在中国市场快速渗透。
- 寒武纪:2019年推出思元270(边缘)与思元290(云端训练,2020年发布),同年科创板上市,成为国内AI芯片第一股。
- 初创势力:Graphcore(IPU)、Cerebras(WSE)、SambaNova等聚焦训练突破;地平线、黑芝麻、燧原科技等则在边缘与云端推理领域深耕。
国内方面,2019-2020年是AI芯片设计企业的融资与上市高潮。寒武纪、地平线、黑芝麻等获得大额融资,同时燧原科技、壁仞科技等新锐崛起,形成“云端训练突破、边缘推理落地”的梯队格局。
四、技术演进与设计创新
4.1 制程与封装
2019-2020年,7nm成为高端AI芯片主流制程,5nm开始导入。台积电7nm产能被英伟达、华为、寒武纪等瓜分。先进封装(如CoWoS、InFO)成为提升内存带宽的关键,华为昇腾910采用7nm+封装集成HBM2,峰值算力达256 TFLOPS(FP16)。
4.2 架构创新
- Chiplet(小芯片)设计:AMD和英特尔开始探索Chiplet在AI芯片的应用,以提升良率并降低成本。
- 存算一体:闪存存算一体芯片在边缘低功耗场景取得突破,如知存科技、苹芯科技等推出原型产品。
- 稀疏化与量化支持:寒武纪思元系列支持稀疏化加速;谷歌TPU v4支持BF16量化,大幅提升能效比。
- 训练芯片的互联技术:英伟达NVLink、华为HCCS等高速互联方案成为训练芯片设计的重要组成部分。
4.3 EDA与IP生态
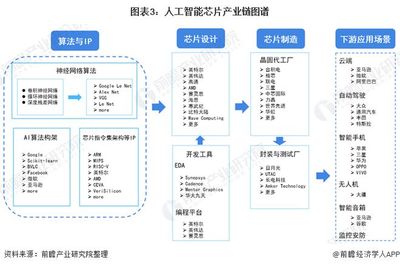
AI芯片设计复杂度激增,推动EDA工具向AI辅助设计演进。Synopsys、Cadence推出AI驱动的设计空间探索工具。ARM Ethos NPU、Imagination NNA等IP授权模式降低了边缘AI芯片设计门槛,芯原股份等IP供应商从中受益。
五、底层支撑:EDA工具与IP生态的演进
AI芯片设计能力的提升离不开EDA工具与半导体IP的支撑。2019-2020年,AI辅助EDA成为新趋势:Synopsys推出DSO.ai,利用强化学习优化芯片设计参数;Cadence的Cerebrus平台则提供AI驱动的设计空间探索。这些工具在一定程度上缓解了芯片设计复杂度激增与设计周期缩短之间的矛盾。
在IP层面,ARM Ethos系列NPU、Imagination NNA等IP授权模式降低了边缘AI芯片的进入门槛,使初创企业能够聚焦差异化架构设计。中国IP企业芯原股份在此期间得以受益,其一站式芯片定制服务覆盖了多家AI芯片初创公司。与此RISC-V开源指令集在AI加速领域崭露头角,为定制化AI芯片提供了新路径,平头哥玄铁910等产品引发广泛关注。
六、产业链协同与生态构建
AI芯片设计并非孤立环节,其成功取决于“芯片-框架-应用”的生态协同。2019-2020年,各厂商竞相构建软硬件一体化生态:
- 英伟达:CUDA+Xavier/Orin(车规)形成闭环,持续巩固开发者护城河。
- 华为:推出MindSpore框架(2020年开源),与昇腾芯片深度适配,形成“昇腾+MindSpore”全栈方案,并在智慧城市、自动驾驶等领域落地。
- 百度:飞桨(PaddlePaddle)与昆仑芯片(2020年实现量产)协同,推动AI芯片在搜索、自动驾驶等业务中的自给。
- 寒武纪:Cambricon BANG异构计算平台面向开发者开放,但生态建设仍处早期,客户集中度较高的问题在2020年财报中有所体现。
产业链上下游的互动方面,晶圆代工(台积电、中芯国际)产能分配对设计企业至关重要,而封测环节的先进封装能力直接影响芯片性能释放。2019-2020年,地缘政治因素导致华为海思等设计企业面临代工限制,加速了国内芯片设计企业向本土供应链的倾斜,但短期内高端制程仍依赖台积电。
七、挑战与风险
- 技术挑战:摩尔定律放缓,单纯依靠制程微缩提升算力困难;训练芯片面临的存储墙问题突出。
- 生态壁垒:英伟达CUDA生态根深蒂固,新玩家软件生态建设缓慢。
- 地缘政治:美国对华技术限制(如实体清单)影响芯片设计企业与代工厂合作,华为海思的麒麟/昇腾芯片供应链受阻;国内企业加速国产替代,但高端制程仍存差距。
- 应用落地不及预期:云端训练需求集中在头部云厂商,边缘推理市场碎片化,AI芯片设计企业面临客户导入周期长、研发投入回收慢的风险。
八、趋势展望
展望2021-2025年,AI芯片设计将呈现以下趋势:
- 训练芯片向3nm/2nm演进:英伟达、AMD、华为等将在2021-2022年推出5nm/3nm训练芯片,Chiplet技术将广泛用于大芯片设计。
- 存算一体走向商用:存内计算芯片有望在2023年后规模落地边缘端。
- 开源生态崛起:RISC-V+开源AI框架(如ONNX、TVM)将降低芯片设计与部署门槛。
- 场景化定制芯片爆发:自动驾驶、智慧医疗等领域对专用AI芯片需求激增,地平线、黑芝麻等车规芯片企业迎来量产窗口。
##
2019-2020年,AI芯片设计产业在技术、资本与地缘政治的多重作用下加速分化。英伟达依托生态持续领跑,华为、寒武纪等中国企业奋起直追,同时新锐力量也在细分领域开辟战场。尽管面临制程受限、生态攻坚等严峻挑战,但产业链上下游的国产化进程与前沿技术的突破浪潮,正重塑未来几年全球AI算力基础设施的版图。对于设计企业而言,构建软硬协同的完整解决方案并提供易用的开发体验,已成为在算力角逐中赢得长期竞争力的关键。
如若转载,请注明出处:http://www.todayiots.com/product/39.html
更新时间:2026-10-21 15:54:45